


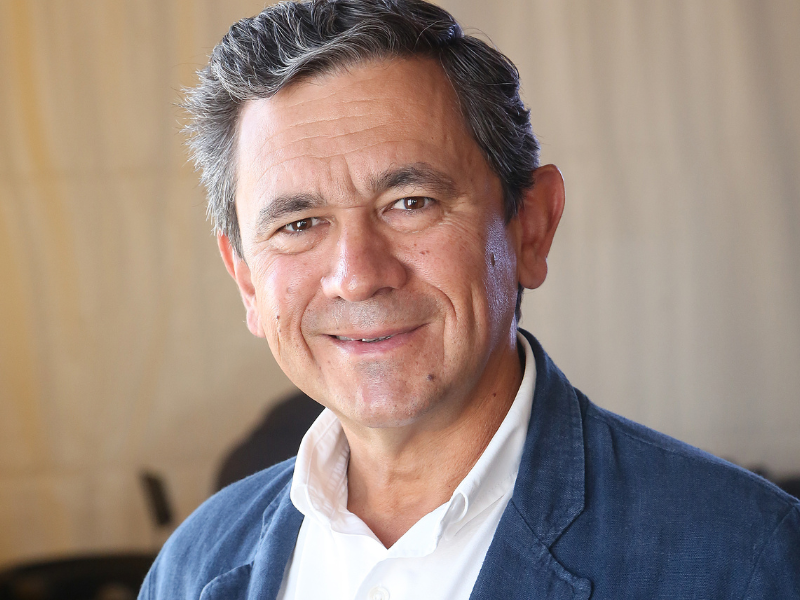
Javier Boceta, director general de Meijer, reclama prudencia ante el nuevo escenario de la patata y vuelve a poner sobre la mesa una idea que considera esencial para evitar los ciclos de sobreoferta: producir únicamente de la mano de un contrato.
“Todo lo que sea siembra libre no tiene sentido y va en contra del sector”, afirma. Su planteamiento pasa por ajustar la superficie a la demanda real de fábricas y operadores, ya sea mediante contratos con precio cerrado, fórmulas variables o compromisos de compra. “Hay que plantar lo que te demande tu fábrica o tu operador”, insiste.
La experiencia reciente refuerza, a su juicio, esta estrategia. Boceta recuerda que las campañas de Sevilla y Cartagena no han sido, en términos generales, especialmente favorables, aunque introduce una diferencia importante: “los agricultores que trabajaron con contratos pudieron cerrar una campaña digna.”
Las cifras
El director general de Meijer pone especialmente en cuarentena las previsiones que circulan sobre Francia.
Boceta recuerda que las primeras estimaciones hablaban de un descenso muy moderado de superficie respecto a la campaña anterior, mientras posteriormente comenzaron a aparecer informaciones sobre recortes mucho más importantes, incluso superiores al 20%.
Para el directivo, esa evolución de las cifras obliga a analizarlas con cautela. Reconoce que Francia ha sufrido una intensa ola de calor, pero señala que una parte muy importante de sus explotaciones dispone de riego de apoyo y considera poco probable que los daños sean uniformes.
Su principal advertencia es que una reducción global no implica necesariamente falta de producto en todos los segmentos. “Puede haber algo de razón en determinadas variedades, pero no en todos los nichos de mercado”, afirma.
Esta distinción resulta relevante en un sector en el que las necesidades de la industria, el mercado de fresco, la patata temprana o las variedades destinadas a fritura responden a dinámicas diferentes.
El riesgo de provocar una nueva sobreoferta
El problema, según Boceta, no está únicamente en interpretar mal la situación francesa. La difusión de expectativas de escasez puede generar un efecto llamada entre productores de España, pero también en orígenes extracomunitarios, como Egipto e Israel.
Si estos mercados responden a las expectativas de precios altos incrementando la superficie, Europa podría encontrarse nuevamente con un exceso de oferta en abril y mayo.
Por eso insiste en que las decisiones de siembra no pueden tomarse pensando únicamente en que “va a faltar patata”. El equilibrio es especialmente delicado: desviaciones relativamente pequeñas de volumen pueden alterar rápidamente un mercado que en los últimos años ha demostrado una elevada sensibilidad.
Castilla y León, una situación diferente
Boceta sí considera clara la reducción de superficie en Castilla y León. En este caso, habla de un recorte importante respecto a un año normal y, aunque evita trasladar automáticamente esa caída a los rendimientos, prevé que el volumen disponible será inferior al habitual. La consecuencia inmediata puede ser positiva para la patata todavía pendiente de comercialización. “Creo que lo que queda en Castilla y León puede salir a precios dignos”, señala.
Las informaciones procedentes de Francia han contribuido además a recuperar las cotizaciones después de meses de fuerte presión. Boceta calcula que todavía queda por comercializar una parte relevante de la cosecha castellano leonesa y considera que este producto puede beneficiarse de un mercado más fluido.
Sin embargo, vuelve a introducir una advertencia: no almacenaría más patata de la necesaria ante la incertidumbre de lo que pueda ocurrir en primavera si aumenta la producción en otros orígenes.
De la sobreoferta a la escasez en cuestión de semanas
El mercado español de esta primavera y verano sirve, según Boceta, como ejemplo de hasta qué punto la patata se mueve también por expectativas.
La producción de Sevilla llegó más tarde de lo habitual. Muchos operadores, convencidos de que ese producto no terminaría entrando en determinadas fechas, se habían aprovisionado previamente de otros orígenes. Cuando finalmente apareció la cosecha sevillana, coincidieron diferentes stocks y se generó una sensación de sobreoferta que presionó los precios a la baja.
NOTICIA RELACIONADA: ¿Ajuste de superficie de patata en 2026?
Después llegaron las informaciones sobre Francia y el sentimiento del mercado cambió. “Vivimos de emociones”, resume.
La situación muestra precisamente el riesgo de tomar decisiones productivas en función de expectativas coyunturales y no de una demanda previamente asegurada.
Una nueva realidad comercial
A todo ello se suma un cambio estructural del mercado europeo. Alemania ha reducido considerablemente sus compras de patata española, mientras Egipto ha ganado peso como proveedor. Algunas cadenas continúan trabajando producto español, pero el volumen estaría lejos del alcanzado en otros momentos.
La industria puede abrir una oportunidad
Donde sí observa una situación potencialmente más favorable es en la patata destinada a industria. La información disponible apunta, según explica, a una posible menor disponibilidad europea en determinados segmentos de patata temprana para fritura. Ahí España y Portugal podrían encontrar una oportunidad.
Boceta cita materiales como Agria y Lady Amarilla, demandados por las fábricas españolas y difíciles de sustituir directamente con determinadas producciones egipcias.
Esto podría llevar a la industria a incrementar la contratación de patata temprana en España y Portugal. Pero nuevamente introduce una condición: el precio del contrato debe permitir rentabilidad al agricultor.
“Si vienen contratos con precios razonables, se podrá plantar. Si el precio no permite cubrir los costes, no se puede plantar”, sostiene.
Los elevados costes de producción y las posibles dificultades de conservación tras un verano especialmente cálido refuerzan, además, la necesidad de calcular muy bien el riesgo.