


Frente a esta tendencia, España crece y Cataluña destaca con un 9% más de cosecha, apoyada en la recuperación productiva y en una renovación varietal que busca responder mejor a un nuevo escenario climático.
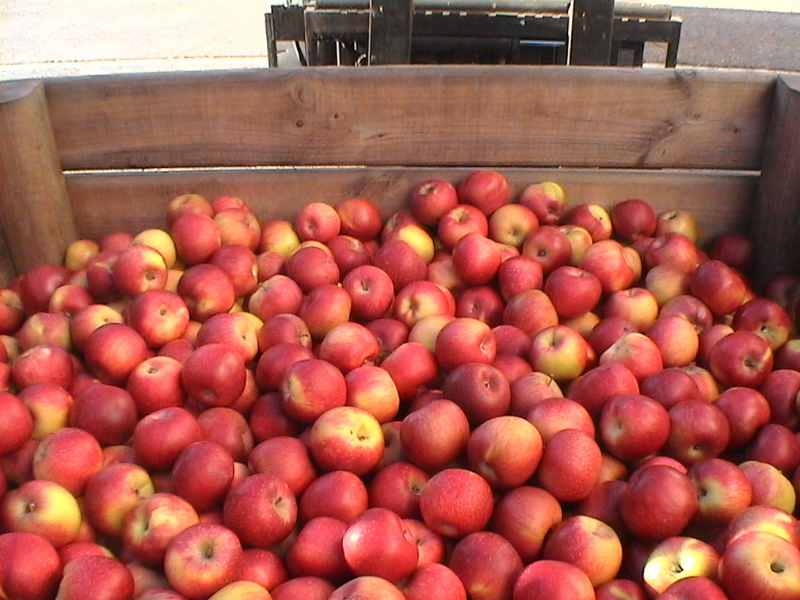
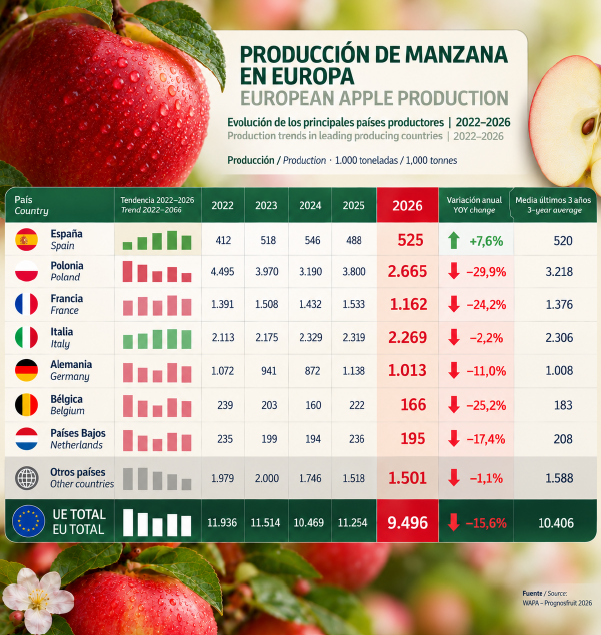
La manzana europea afronta una de sus cosechas más cortas de los últimos años. La producción de los principales países comunitarios se sitúa en 9,49 millones de toneladas, un 15,6% menos que la campaña anterior y un 14,3% por debajo de la media de los últimos tres años.
Detrás de esa caída no existe una única causa. El clima vuelve a aparecer como gran denominador común, pero a él se suman una presión fitosanitaria creciente, menores herramientas de control, incremento de costes y una reducción progresiva de la superficie.
La propia WAPA (World Apple and Pear Association) advierte de que el sector se mueve en un entorno productivo cada vez más complejo, donde los fenómenos meteorológicos extremos afectan directamente tanto a los rendimientos como a la calidad. El golpe, además, está lejos de repartirse de manera homogénea.
Desigualdades importantes
Polonia, primer productor europeo, concentra una de las mayores caídas. Su cosecha se estima en 2,66 millones de toneladas, prácticamente un 30% menos que el pasado año. Las heladas han tenido un peso determinante en un país que, pese al recorte, continuará aportando aproximadamente el 28% de la producción comunitaria.
La situación tampoco es favorable en Francia, donde se esperan alrededor de 1,16 millones de toneladas, un 24,2% menos. En este caso, además de los condicionantes meteorológicos, los análisis sectoriales señalan una elevada presión de pulgones y otros problemas fitosanitarios.
Alemania retrocede cerca de un 11%, hasta poco más de un millón de toneladas, mientras Bélgica y Países Bajos registran descensos aproximados del 25% y el 17%, respectivamente. Italia, segundo productor comunitario, consigue amortiguar mucho mejor el golpe: sus 2,27 millones de toneladas suponen una caída de apenas el 2,2%.
El escenario dibuja, por tanto, una Europa con menos fruta y con problemas cada vez más recurrentes de rendimiento, calibre y regularidad productiva.
Cataluña rompe la tendencia
España constituye una de las principales excepciones entre los grandes productores europeos. Prognosfruit prevé una cosecha nacional de alrededor de 525.000 toneladas, un 7,5% superior a la del año pasado.
Buena parte de ese comportamiento positivo procede de Cataluña, donde Afrucat estima 289.600 toneladas, un 9% más que en 2025 y un 12% por encima de la media de los últimos cinco años. Girona destaca especialmente, con un crecimiento previsto del 30%.
Cataluña no es literalmente la única región europea cuya producción aumenta —Grecia y algunos países de menor volumen también crecen—, pero sí se desmarca claramente de los principales polos productores de Europa occidental.
Y hay un elemento estructural que merece atención: la renovación varietal. En Girona, el 26% de las nuevas plantaciones de entre cero y dos años corresponde ya a nuevas variedades procedentes de programas de innovación varietal. Es una señal de hacia dónde se dirige el sector catalán: materiales capaces de ofrecer mejor comportamiento agronómico y comercial ante temperaturas más elevadas, nuevas presiones sanitarias y unas exigencias de mercado diferentes.
NOTICIA RELACIONADA: Cataluña recupera su potencial en manzana, pero el calor limita la producción de pera
No puede atribuirse el incremento de cosecha de este año exclusivamente a ese cambio varietal —también influye la recuperación después de campañas castigadas por sequía y otras adversidades—, pero la estrategia coloca a Cataluña en una posición interesante ante un problema que ya afecta a todo el continente: las variedades y sistemas productivos diseñados para el clima de ayer no siempre responden igual al clima de hoy.
Caen las grandes variedades europeas
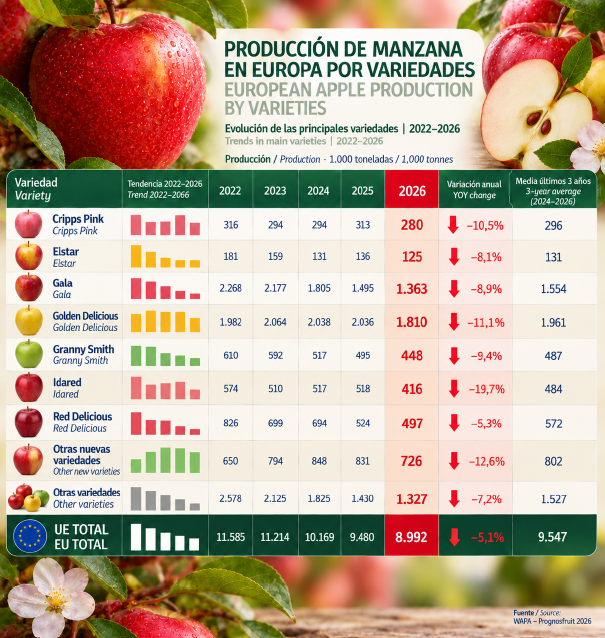
El descenso productivo se refleja con claridad en el mapa varietal. Golden Delicious, la variedad con mayor volumen en Europa, retrocede un 11,1%, hasta aproximadamente 1,81 millones de toneladas. Gala cae un 8,9%, hasta 1,36 millones, mientras Red Delicious pierde un 5,3% y Idared registra uno de los descensos más acusados, con un 19,7% menos.
El comportamiento de estas grandes variedades confirma que la caída europea no se concentra en un nicho concreto, sino que afecta a referencias esenciales para el mercado continental. Y vuelve a poner sobre la mesa el debate varietal. La adaptación al calor, las necesidades de frío, la resistencia frente a determinadas plagas y enfermedades, la coloración o el comportamiento durante la conservación ganan cada vez más peso a la hora de decidir qué plantar.
Asia se complica justo cuando Europa necesita exportar
La paradoja para el sector es que una cosecha menor llega cuando Europa sigue necesitando buscar nuevos consumidores. El consumo comunitario de manzana lleva años sin mostrar un crecimiento suficiente para absorber con comodidad todo el potencial productivo, por lo que mercados de Asia y Oriente Medio han ido ganando interés para las variedades y marcas de mayor valor añadido.
Pero la geopolítica está complicando esa salida. Las tensiones en Oriente Medio y la inseguridad en enclaves estratégicos como el Mar Rojo y el estrecho de Ormuz están alterando los flujos marítimos, elevando los costes de combustible, seguros y transporte. Aunque algunas navieras están recuperando progresivamente determinados servicios por Suez, las decisiones continúan sujetas a la evolución de la seguridad regional.
Los costes siguen siendo elevados. A comienzos de septiembre, las tarifas de algunas rutas marítimas hacia Europa permanecían entre 1.000 y 1.700 dólares por contenedor de 40 pies por encima de los niveles previos a la temporada alta, en un contexto de combustibles caros, congestión y elevada incertidumbre logística.
Europa vuelve a convertirse en el mercado refugio
En estas condiciones, la campaña apunta a una mayor concentración comercial dentro del propio continente. No significa que Asia quede cerrada a la manzana europea, pero los mayores costes y riesgos logísticos reducen el atractivo de los destinos lejanos. Para muchos operadores, Europa volverá a convertirse esta campaña en el mercado más lógico y seguro.
El incremento de producción español llega a un mercado europeo con menor disponibilidad de fruta propia y este hecho puede jugar a favor de España, y especialmente de Cataluña.
El reto será aprovechar ese hueco sin perder de vista la cuestión de fondo. La caída de 2026 no parece únicamente un accidente de campaña. El clima extremo, la reducción de superficie, la presión sobre los costes y la necesidad de renovar variedades están modificando el mapa europeo de la manzana.
Cataluña está consiguiendo este año escapar de la tendencia general. Pero quizá lo más relevante no sea únicamente que produzca más, sino que lleva tiempo preparando sus plantaciones para producir de otra manera.