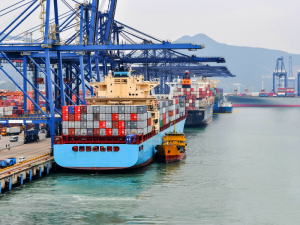



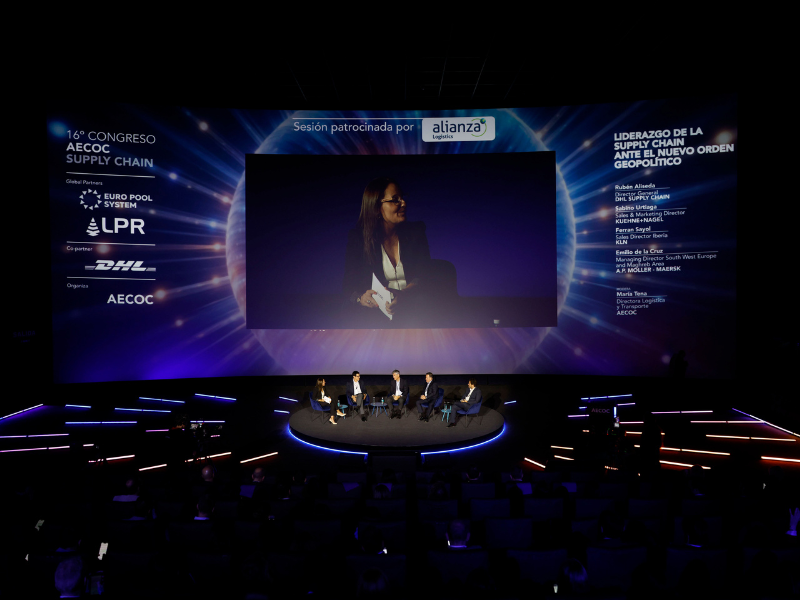
La presión sobre los márgenes, el aumento de los costes y la dificultad para disponer de transporte se sitúan entre los principales retos que afronta actualmente la cadena de suministro. Así lo recoge el estudio Perspectivas para la cadena de suministro 2026, presentado por AECOC durante su 16º Congreso AECOC Supply Chain.
La rentabilidad de las operaciones constituye la principal prioridad para el 68% de las compañías consultadas, seguida de la incorporación de nuevas tecnologías y la digitalización, con un 64%, y de la mejora de los niveles de servicio, con un 57%. Sin embargo, seis de cada diez empresas reconocen que todavía no alcanzan sus objetivos en este último ámbito.
En cuanto a los riesgos para la cadena de suministro, la dificultad para encontrar transporte ocupa la primera posición, señalada por el 72% de las empresas. Le siguen la inflación y el incremento de los costes, con un 70%; el absentismo laboral, con un 49%, y la inestabilidad geopolítica y las barreras al comercio internacional, con un 45%.
Ante este escenario, la colaboración entre los distintos agentes adquiere especial importancia. El 70% de las compañías considera que reforzar la relación con los proveedores es la principal medida para reducir los riesgos, por delante de la automatización, mencionada por el 51%, y de la mejora de la visibilidad de la cadena, con un 41%.
El transporte gana peso en la estructura de costes
El transporte se ha convertido en la partida que más empresas identifican como un coste creciente. El 81% de las compañías consultadas apunta a esta actividad, frente al 69% registrado en 2025. Le siguen el personal y la mano de obra, con un 47%, y la energía, con un 38%.
El cambio respecto al ejercicio anterior resulta significativo. En 2025, el personal y la mano de obra encabezaban la clasificación, con un 87% de las respuestas, mientras que el transporte era señalado por el 69%.
La presión sobre los costes coincide con la necesidad de mantener la capacidad operativa y los niveles de servicio. En este contexto, la reducción de ineficiencias y una mayor coordinación entre los diferentes eslabones se presentan como elementos clave para proteger la rentabilidad.
El absentismo supera la media nacional
El absentismo laboral continúa aumentando para tres de cada cuatro empresas participantes en el estudio. La media ponderada alcanza el 8,8%, mientras que la mitad de las compañías sitúa su absentismo entre el 6% y el 10% y otro 25% lo sitúa entre el 11% y el 15%.
Los datos del Observatorio del Absentismo de AECOC, elaborado junto a Marlex y con la colaboración de Umivale Activa a partir de los microdatos de la Sala Segura del Ministerio de Inclusión, Seguridad Social y Migraciones, permiten analizar específicamente la evolución del absentismo en las actividades de almacenamiento y transporte.
En 2024, las jornadas perdidas por absentismo representaron el 7,56% en almacenamiento y el 6,46% en transporte, frente al 5,94% de media nacional. Desde 2018, además, el absentismo se ha incrementado un 69% en las actividades de almacenamiento y un 49% en el transporte.
La duración de las bajas también presenta diferencias entre ambas actividades. En los almacenes son más frecuentes las bajas de corta duración, aunque también han aumentado las ausencias prolongadas. En el transporte, los procesos son menos numerosos, pero presentan una duración mayor.
NOTICIA RELACIONADA: El absentismo laboral alcanza un impacto de 92.000M€ en España
De hecho, las bajas de más de un año han aumentado un 157% en el conjunto de las actividades analizadas desde 2018, mientras que en el transporte el incremento alcanza el 97%.
También existen diferencias territoriales significativas, de hasta 3,3 puntos porcentuales. País Vasco, Cataluña y Galicia presentan los niveles más elevados, mientras que Baleares, Andalucía y Extremadura se sitúan entre las comunidades con menores tasas.
La tecnología gana peso en la gestión del riesgo
La inversión tecnológica continúa creciendo en las áreas de logística y operaciones. Tres de cada cuatro empresas incrementan su inversión con el objetivo de anticiparse a posibles incidencias y mejorar su capacidad de respuesta.
Entre las principales líneas de actuación destacan las tecnologías destinadas a anticipar incidencias, señaladas por el 50% de las compañías; la automatización y robotización, con un 42%, y los planes de contingencia, con un 38%.
La inteligencia artificial generativa también ha experimentado un fuerte avance. El 85% de las empresas afirma utilizarla en el ámbito logístico, frente al 30% registrado en 2025. Sus principales aplicaciones se concentran en la previsión y planificación de la demanda y en la automatización de procesos.
No obstante, la implantación todavía se encuentra en diferentes niveles. El 62% de las compañías declara realizar un uso puntual de estas herramientas, mientras que el 38% afirma disponer de una utilización extendida.
Sostenibilidad y nuevas exigencias regulatorias
La sostenibilidad se consolida igualmente como uno de los ejes de transformación de la cadena. Seis de cada diez empresas cuentan ya con objetivos de logística sostenible integrados en su estrategia.
La optimización de las cargas, señalada por el 59%, y la reducción de los trayectos en vacío, con un 51%, son las principales oportunidades identificadas para avanzar en este ámbito. Sin embargo, el coste de las inversiones necesarias continúa siendo el principal obstáculo, citado por el 69% de las compañías. Le siguen la falta de vehículos e infraestructuras, con un 58%, y la complejidad regulatoria, con un 56%.
El contexto internacional también condicionará la evolución de las cadenas de suministro durante los próximos años. El 80% de las empresas prevé un impacto significativo de los conflictos bélicos internacionales, mientras que el 52% apunta a las tensiones en rutas marítimas estratégicas y el 49% a los aranceles y las barreras comerciales.
De cara a los próximos tres años, el crecimiento del negocio aparece como la principal prioridad estratégica, con un 63% de las respuestas. La digitalización ocupa la segunda posición, con un 59%, seguida de la reducción de costes, con un 49%, y de la resiliencia y gestión de riesgos, con un 41%.
El marco regulatorio, otro reto para las empresas
La evolución normativa será otro de los factores que marcarán las decisiones empresariales. El 76% de las compañías identifica el Reglamento europeo de envases como una de las regulaciones con mayor impacto previsto en los próximos tres años.
A continuación aparecen la Ley de Movilidad Sostenible, señalada por el 67%, y el sistema europeo de comercio de derechos de emisión aplicado al transporte por carretera, conocido como ETS 2, con un 58%.
Los resultados del estudio apuntan, en definitiva, hacia una cadena de suministro que deberá combinar rentabilidad, calidad de servicio, digitalización y sostenibilidad, al tiempo que refuerza su capacidad para anticiparse a las disrupciones. La colaboración entre fabricantes, distribuidores, transportistas y operadores será determinante para mejorar la coordinación, compartir información y fortalecer la competitividad del conjunto de la cadena.